Probleme cu banca?
Iti raspunde Vasile Coman, jurnalist la Bancherul.ro Adauga intrebarea ta
Probleme cu banca?
Iti raspunde Vasile Coman, jurnalist la Bancherul.ro Adauga intrebarea ta
Probleme cu banca?
Iti raspunde Vasile Coman, jurnalist la Bancherul.ro Adauga intrebarea ta
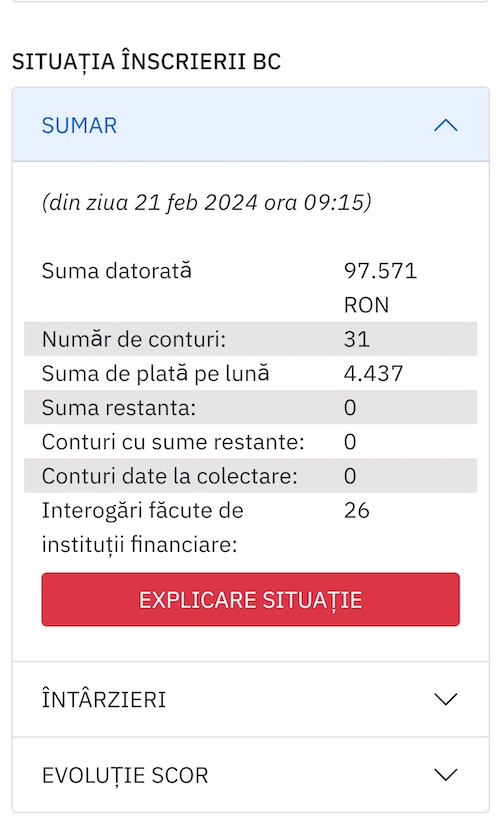
Scoul de credit (Fico) este o evaluare a bonitatii solicitantilor de credite, in functie de istoricul de plata a datoriilor anterioare si curente, precum si a tipului acestora, inregistrate la Biroul de Credit de catre banci si Institutii Financiare Nebancare (IFN).
Scorul de credit reprezinta un element luat in calcul la decizia de acordare a unui nou imprumut: cu cat scorul este mai mare, cu atat sansele de a obtine un imprumut, cu costuri mici, sunt mai ridicate, intrucat un scor ridicat inseamna un risc mai mic de nerambursare a viitorului imprumut.
Evaluarea se face in baza unui punctaj intre 300 si 850 de puncte, pe baza a cinci criterii:
Informatiile publicate de Biroul de Credit:
FICO® Score de la Biroul de Credit
FICO® Score de la Biroul de Credit este un produs utilizat de catre Participanti in procesul de analiza, care indica, in mod obiectiv si rapid, probabilitatea ca persoana vizata (solicitant al unui credit sau debitor) sa-si indeplineasca la timp obligatiile contractuale.
FICO® Score de la Biroul de Credit este un numar format din 3 cifre (300-850), rezultat in urma procesului statistic care prelucreaza informatiile referitoare la creditele inregistrate in Sistemul Biroului de Credit despre o persoana vizata (un solicitant sau un detinator de credit).
FICO® Score de la Biroul de Credit este furnizat Participantilor ca parte a Raportului de Credit.
FICO® Score de la Biroul de Credit reprezinta un element suplimentar, cu un grad ridicat de predictibilitate si care, alaturat datelor din Raportul de Credit si informatiilor obtinute de Participanti din alte surse (inclusiv de la persoana vizata), concura la realizarea unei evaluari corecte a bonitatii debitorului/debitorului potential, pe intregul ciclu de viata al creditului. Fiecare element luat in calculul deciziei de creditare, inclusiv Scorul, poate avea o pondere mai mica sau mai mare in balanta acestei decizii, in functie de optiunea fiecarui Participant. Informatia continuta de Raportul de Credit si valoarea Scorului, furnizate de Biroul de Credit, sunt analizate de Participanti in functie de raportul risc/comercial al fiecaruia.
FICO® Score de la Biroul de Credit este rezultatul aplicarii unei metode statistice care ia in calcul urmatoarele elemente ce confera predictibilitate: istoricul de plata; datoria curenta; durata contului/conturilor de credit, (numarul mediu de luni de la acordarea creditelor); cererea de noi credite (numarul de interogari si creditele acordate in ultimele 6 luni); mix-ul de credit (tipuri de credite).
Un scor mare echivaleaza cu un risc de neplata scazut in viitor. FICO® Score de la Biroul de Credit este calculat, la momentul solicitarii acestuia de catre Participant, pe baza informatiilor inregistrate in Sistemul Biroului de Credit la acel moment si este afisat pe Raportul de Credit, impreuna cu cel mult 4 motive. Acestea reprezinta, in ordine, cele mai importante cauze care au determinat scaderea Scorului respectiv, fata de valoarea maxima.
In cazul in care despre persoana vizata nu exista suficiente informatii inregistrate in baza noastra de date (cel putin un credit cu doua actualizari), Scorul nu va putea fi calculat si, in consecinta, nu va fi furnizat persoanei vizate sau Participantului care l-a solicitat.
FICO® Score de la Biroul de Credit poate fi furnizat persoanelor care isi exercita dreptul de acces impreuna cu Situatia Inscrierii datelor personale la Biroul de Credit. „
Biroul de Credit
Scorurile FICO se clasifică în cinci categorii: excepționale, foarte bune, bune, corecte și slabe, conform informatiilor publicate de Credit Europe Bank:
• Excepțional: 800 – 850;
• Foarte bun: 740 – 799;
• Bun: 670 – 739;
• Corect: 580 – 669;
• Slab: 300 – 579.
Cum se calculeaza scorul de credit?
Calculul scorului de credit se face in functie de cele cinci criterii luate in considerare, cu ponderi diferite:
Scorul FICO are un impact semnificativ asupra aplicațiilor de credit. Dacă scorul este scăzut, este posibil să fii respins la aplicarea pentru un credit sau să primești o rată a dobânzii mai mare. Pe de altă parte, dacă scorul FICO este ridicat, este mai probabil să obții aprobarea pentru credite și să primești rate mai mici ale dobânzii.
Interpretarea scorului de credit depinde de la banca la alta, insa in general un punctaj de sub 600 este apreciat ca avand sanse mici de obtinere a unui credit.
Biroul de Credit mentioneaza ca „fiecare Participant care utilizeaza FICO® Score de la Biroul de Credit stabileste, in functie de normele proprii de creditare, o limita valorica minima a FICO® Score de la Biroul de Credit in vederea acordarii creditului.
Persoana vizata are posibilitatea de a solicita Participantului, la momentul comunicarii deciziei de creditare, o copie a Raportului de Credit cu FICO® Score de la Biroul de Credit, care a fost utilizat de acesta in analiza cererii de credit. Acest Raport de Credit va contine pana la 4 motive care au determinat scaderea Scorului respectiv, fata de valoarea maxima.”